Конверсия в кредит: с 2,5% до 9,6%
конверсия из заявки в кредит
подписанных кредитов в месяц
была цель — перевыполнили
Задача. 1,25 млн заявок в месяц, а до подписания доходили только 2,5%.
Рынок был плотный, и банку приходилось бороться за каждого клиента. Многие скачивали Jusan именно ради кредита. Руководство поставило цель — 7%.
Цифры. Я разложил потери по экранам, и стало видно, где мы проседаем.
Попросил аналитиков собрать данные по всему процессу и положил рядом с каждым экраном, сколько людей на нём уходит.
(10,7%)
(14,4%)
(<0,1%)
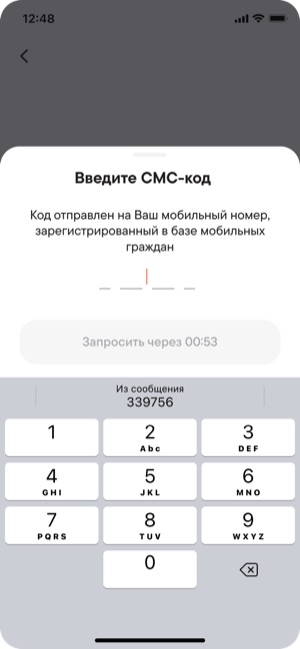
(7,4%)
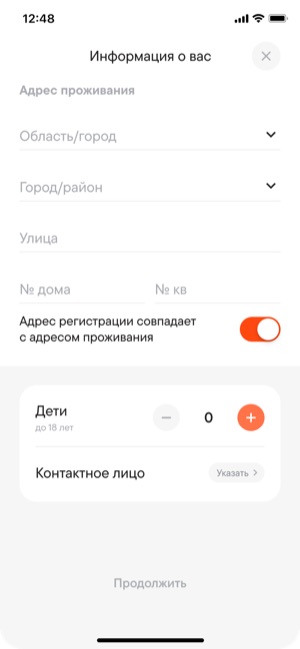
(4,0%)
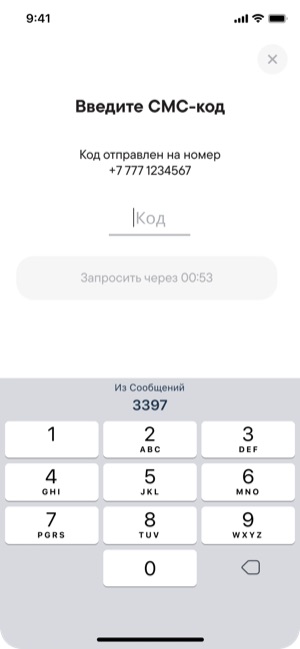
(1,8%)
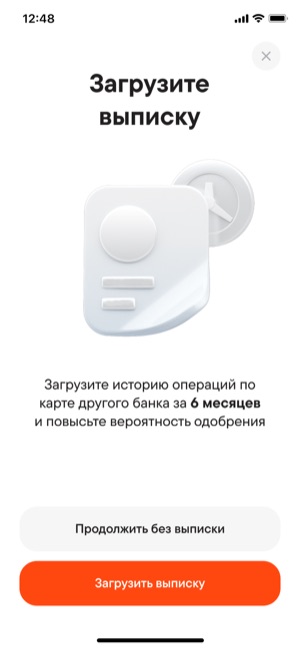
(5,5%)
(<0,1%)
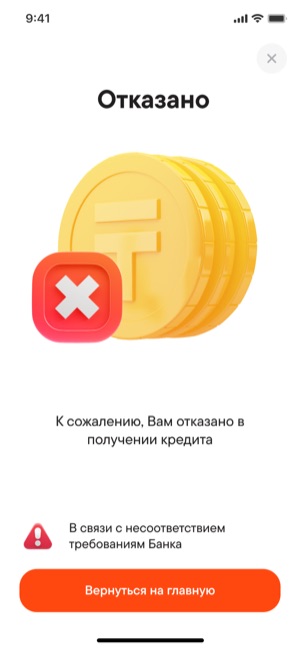
(51,5%)
(2,1%)
(<0,1%)
(<0,1%)
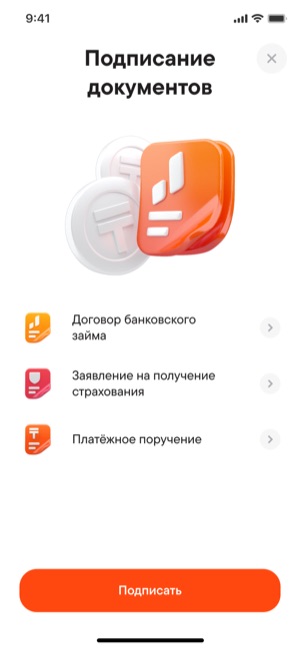
(<0,1%)
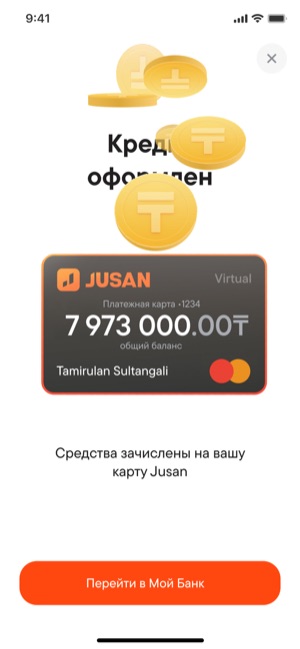
31 654 (2,5%)
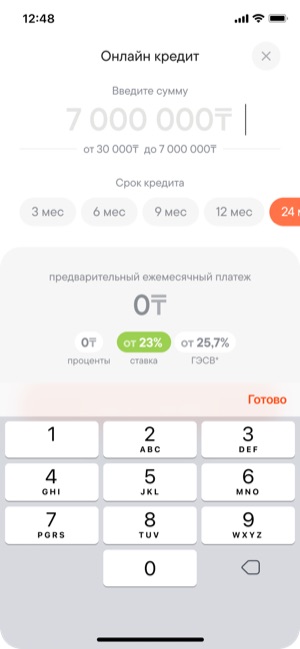
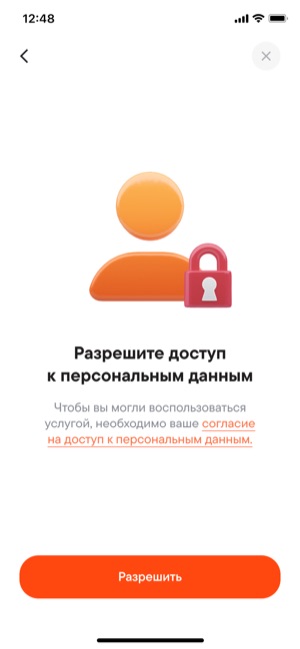
Сколько заявок уходило на каждом экране старого флоу. Больше половины терялось на экране «Отказано»: проблема была не в интерфейсе.
Сначала убрали лишнее: перестали спрашивать то, что уже знали. Пользоваться стало проще, но конверсия почти не сдвинулась — 2,4–2,5%.
Главная находка. Больше половины заявок мы просто отклоняли.
К следующей встрече я попросил выяснить, почему. Причин оказалось две:
- Рисковые отказы: люди с просрочками. Одобрять их банк не мог.
- Высокая долговая нагрузка. По закону платёж по всем кредитам не может быть больше 50% дохода, и новый кредит просто не помещался в лимит.
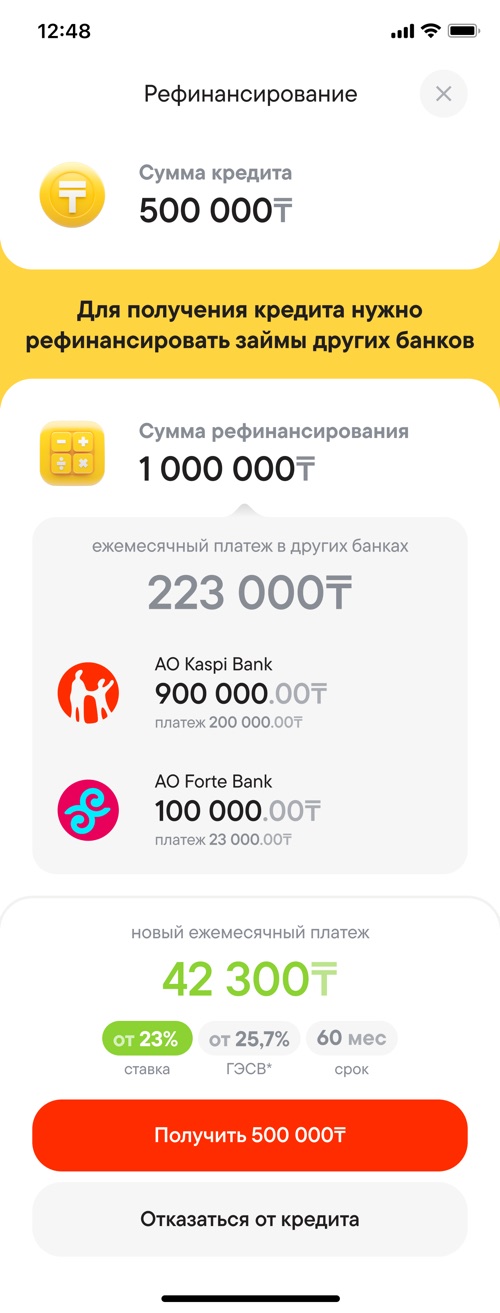
Идея. Если кредитов слишком много, предложить объединить их прямо в заявке.
Платёж становится меньше, лимит освобождается, и человек получает новый кредит. PO идея понравилась, разработка подтвердила, что это реально.
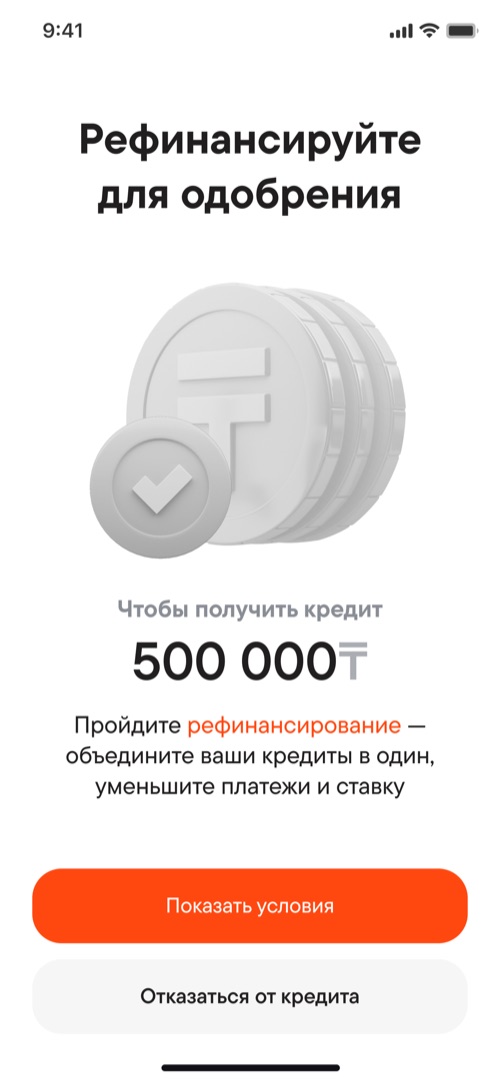
Понятный экран. Первую версию не понял никто из 8 человек. После правок поняли все 6.
- Разбил экран на два. Первый объясняет, что нужно рефинансирование. Второй показывает условия.
- Объяснил слово. Даже сотрудники банка не знали, что такое «рефинансирование». Сделал слово кликабельным, с пояснением.
- Поменял текст на кнопке на «Показать условия»: человек ничего не подписывает, просто смотрит.
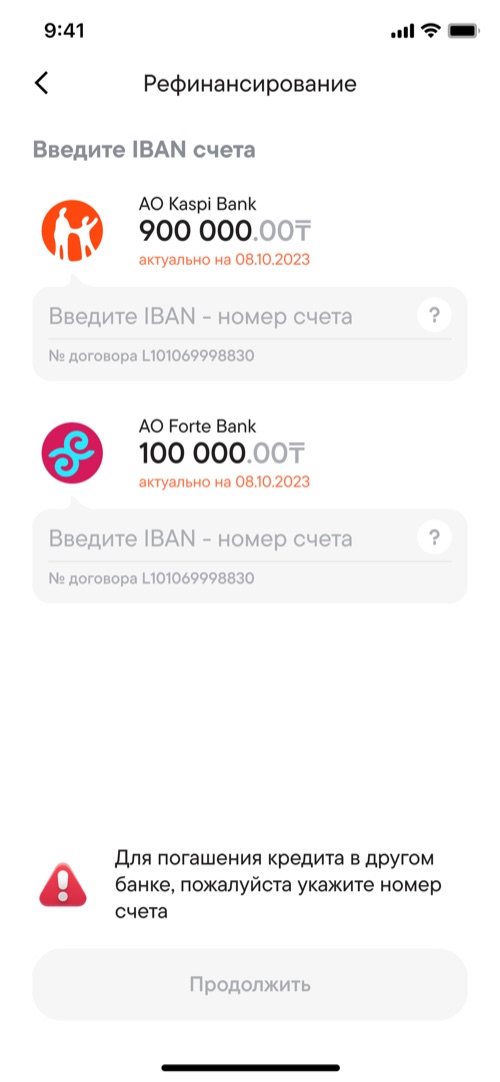
Результат. Конверсия в кредит выросла с 2,5% до 9,6%.
- 120 тыс. подписанных кредитов в месяц вместо 31,7 тыс. — почти в 4 раза больше. Цель в 7% перевыполнили.
- Почти весь прирост дало рефинансирование: его приняли 80 тыс. человек.
- Банк забрал часть кредитов из других банков благодаря рефинансированию.
Что я вынес. Самое сильное решение здесь — не экран, а вопрос «почему мы отказываем?».
Упрощение экранов почти ничего не дало — рост пришёл оттуда, где дизайн обычно не ищет. А одно слово на кнопке решает, нажмёт человек или уйдёт.